Domain b2b-finanzierung.de kaufen?
Wir ziehen mit dem Projekt
b2b-finanzierung.de um.
Sind Sie am Kauf der Domain
b2b-finanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain b2b-finanzierung.de kaufen?
Was ist der Unterschied zwischen dem Canyon Endurance AL 70 und dem AL 80?
Der Hauptunterschied zwischen dem Canyon Endurance AL 70 und dem AL 80 liegt in den Komponenten. Das AL 80 verfügt über hochwertigere Komponenten wie eine Shimano Ultegra Schaltgruppe, während das AL 70 mit einer Shimano 105 Schaltgruppe ausgestattet ist. Dies führt zu einem geringeren Gewicht und einer verbesserten Schaltleistung beim AL 80. **
Wie können kleine Unternehmen Geschäftsdarlehen zur Finanzierung ihrer Betriebsausgaben nutzen?
Kleine Unternehmen können Geschäftsdarlehen von Banken oder anderen Kreditgebern aufnehmen, um ihre Betriebsausgaben wie Miete, Gehälter und Inventar zu finanzieren. Sie sollten einen soliden Businessplan vorlegen, um die Kreditwürdigkeit zu erhöhen und die Chancen auf Genehmigung zu verbessern. Es ist wichtig, die Rückzahlungsbedingungen und Zinssätze sorgfältig zu prüfen, um sicherzustellen, dass das Darlehen für das Unternehmen tragbar ist. **
Ähnliche Suchbegriffe für Endurance
Top-Angebote
Produkte zum Begriff Endurance:
-
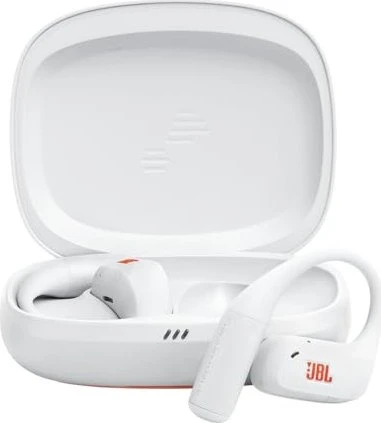
JBL Endurance Zone WhiteKabellose Kopfhörer - mit Mikrofon, True Wireless, Behind-the-Ear, Konstruktion: offen, Bluetooth 5.3, Umschalten von Musiktiteln, Entgegennehmen von Anrufen, Lautstärkeregler, Zertifizierung IP68, Frequenzbereich: 20-20000 Hz, Empfindlichkeit: 98 dB/mW, Impedanz: 32 Ohm, Konvertergröße: 18 mm, Akkulaufzeit bis 32 Std. (8 Std.+24 Std.) JBL Endurance Zone Wireless-KopfhörerDie JBL Endurance Zone Kopfhörer bieten eine kompromisslose Kombination aus dynamischem Klang, Komfort und Langlebigkeit, die sie zu mehr als nur einem Accessoire79,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3S "ENDURANCE" - 36Sicherheit und Komfort für anspruchsvolle Einsätze Mit dem Sicherheitsschuh "ENDURANCE ESD S3S SC FO SR" von COFRA bist Du bestens für Industrie, Logistik, Handwerk und andere anspruchsvolle Arbeitsbereiche ausgerüstet. Das wasserabweisende Leder schützt zuverlässig vor äußeren Einflüssen, während das atmungsaktive SANY-DRY® Innenfutter für ein angenehmes Fußklima sorgt. Die ergonomische LIGHT FOAM ESD Einlegesohle bietet hohen Tragekomfort und hervorragende Dämpfung. Dank moderner Fiberglaskappe und durchtrittsicherer, leitfähiger Textilzwischensohle vereint dieser Arbeitsschuh Schutz, Leichtigkeit und modernes Design. Besonderheiten Wasserabweisendes Leder für zuverlässigen Schutz im Arbeitsalltag Atmungsaktives SANY-DRY® Innenfutter für ein trockenes Fußklima LIGHT FOAM ESD Fußbett mit hoher Dämpfung und ergonomischer Passform Nichtmetallische Fiberglaskappe mit 200 Joule Zehenschutz ESD-gerechte, leitfähige Konstruktion für elektrostatisch sensible Bereiche Spezifikationen Obermaterial: Wasserabweisendes Leder Futter: SANY-DRY® aus 100 % Polyester, dreidimensional, atmungsaktiv und abriebfest Fussbett: LIGHT FOAM ESD aus Polyurethan-Schaumstoff mit anatomischer Form Kappe: FIBERGLASS CAP, nichtmetallisch, 200 J Zehenschutz Zwischensohle: Textile Durchtrittschutzsohle aus Polyethylen mit integriertem Graphen, leitfähig Sohle: Duo-Polyurethan mit niedrigem elektrischem Widerstand Normen & Zertifizierungen: ESD, S3S, SC, FO, SR Produktlinie: AGGRESSIVE74,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie können Unternehmen Kredite zur Finanzierung ihrer Geschäftstätigkeit erhalten? Was sind die gängigsten Quellen für Unternehmenskredite?
Unternehmen können Kredite von Banken, Kreditgenossenschaften oder anderen Finanzinstituten erhalten, indem sie einen Kreditantrag stellen und ihre Bonität nachweisen. Zu den gängigsten Quellen für Unternehmenskredite gehören Bankdarlehen, Handelskredite und alternative Finanzierungsoptionen wie Crowdfunding oder Venture Capital. Es ist wichtig, die verschiedenen Kreditoptionen zu vergleichen und diejenige auszuwählen, die am besten zu den Finanzierungsbedürfnissen des Unternehmens passt. **
-
Wie können kleine Unternehmen Geschäftsdarlehen nutzen, um ihre Finanzierung zu verbessern und ihr Wachstum zu unterstützen?
Kleine Unternehmen können Geschäftsdarlehen nutzen, um Kapital für Investitionen in Ausrüstung, Lagerbestände oder Marketing zu erhalten. Dies kann dazu beitragen, das Wachstum des Unternehmens zu fördern und die Liquidität zu verbessern. Durch pünktliche Rückzahlung des Darlehens können kleine Unternehmen auch ihre Kreditwürdigkeit verbessern und zukünftige Finanzierungsmöglichkeiten erweitern. **
-
Wie können kleine Unternehmen günstige Kredite zur Finanzierung ihrer Geschäftstätigkeit aufnehmen? Was sind die besten Finanzierungsquellen für Unternehmenskredite?
Kleine Unternehmen können günstige Kredite von Banken, Kreditgenossenschaften oder Online-Kreditgebern erhalten. Alternativ können sie auch Förderprogramme von staatlichen Stellen oder Wirtschaftsförderungsinstitutionen in Anspruch nehmen. Eine gute Finanzierungsquelle für Unternehmenskredite sind auch Investoren, Crowdfunding-Plattformen oder Peer-to-Peer-Kreditgeber. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditausfalls zu bewerten. Je besser die Bonität eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass er einen Kredit zu günstigeren Konditionen erhält. Dies kann sich auf verschiedene Finanzdienstleistungen auswirken, da Kreditkartenunternehmen, Hypothekenbanken und Kreditgeber für Unternehmenskredite die Bonität der Kreditnehmer bei der Festlegung von Zinssätzen, Kreditlimits und Genehmigungsentscheidungen berücksichtigen. Eine gute Bonität kann dazu führen, dass Kreditnehmer niedrigere Zinssätze erhalten und mehr Finanzierungsmöglichkeiten haben, während eine schlechte Bonität zu höheren Z **

Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko zu bewerten, das mit der Kreditvergabe an eine bestimmte Person oder ein Unternehmen verbunden ist. Diese Kriterien umfassen die Kreditwürdigkeit, die Einkommensverhältnisse, die Beschäftigungshistorie und die bestehenden Schulden. Je nach Bonität können sich die Konditionen für verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite erheblich unterscheiden. Personen oder Unternehmen mit einer guten Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditlimits, während Personen oder Unternehmen mit einer schlechten Bonität mit höheren Zinssätzen und strengeren Kredit **
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Diese Kriterien umfassen die Kreditwürdigkeit, die Einkommensverhältnisse, die Beschäftigungshistorie und die bestehenden Schulden. Sie können sich auf verschiedene Finanzdienstleistungen auswirken, indem sie die Zinssätze, die Kreditlimits und die Genehmigungschancen beeinflussen. Bei Kreditkarten können Bonitätskriterien zu höheren Zinssätzen oder niedrigeren Kreditlimits führen, während bei Hypotheken und Unternehmenskrediten eine schlechte Bonität zu einer Ablehnung des Kreditantrags führen kann. **
Top-Angebote
Produkte zum Begriff Endurance:
-
JBL Endurance Zone WhiteKabellose Kopfhörer - mit Mikrofon, True Wireless, Behind-the-Ear, Konstruktion: offen, Bluetooth 5.3, Umschalten von Musiktiteln, Entgegennehmen von Anrufen, Lautstärkeregler, Zertifizierung IP68, Frequenzbereich: 20-20000 Hz, Empfindlichkeit: 98 dB/mW, Impedanz: 32 Ohm, Konvertergröße: 18 mm, Akkulaufzeit bis 32 Std. (8 Std.+24 Std.) JBL Endurance Zone Wireless-KopfhörerDie JBL Endurance Zone Kopfhörer bieten eine kompromisslose Kombination aus dynamischem Klang, Komfort und Langlebigkeit, die sie zu mehr als nur einem Accessoire79,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Canyon Endurance AL 70 und dem AL 80?
Der Hauptunterschied zwischen dem Canyon Endurance AL 70 und dem AL 80 liegt in den Komponenten. Das AL 80 verfügt über hochwertigere Komponenten wie eine Shimano Ultegra Schaltgruppe, während das AL 70 mit einer Shimano 105 Schaltgruppe ausgestattet ist. Dies führt zu einem geringeren Gewicht und einer verbesserten Schaltleistung beim AL 80. **
-
Wie können kleine Unternehmen Geschäftsdarlehen zur Finanzierung ihrer Betriebsausgaben nutzen?
Kleine Unternehmen können Geschäftsdarlehen von Banken oder anderen Kreditgebern aufnehmen, um ihre Betriebsausgaben wie Miete, Gehälter und Inventar zu finanzieren. Sie sollten einen soliden Businessplan vorlegen, um die Kreditwürdigkeit zu erhöhen und die Chancen auf Genehmigung zu verbessern. Es ist wichtig, die Rückzahlungsbedingungen und Zinssätze sorgfältig zu prüfen, um sicherzustellen, dass das Darlehen für das Unternehmen tragbar ist. **
-
Wie können Unternehmen Kredite zur Finanzierung ihrer Geschäftstätigkeit erhalten? Was sind die gängigsten Quellen für Unternehmenskredite?
Unternehmen können Kredite von Banken, Kreditgenossenschaften oder anderen Finanzinstituten erhalten, indem sie einen Kreditantrag stellen und ihre Bonität nachweisen. Zu den gängigsten Quellen für Unternehmenskredite gehören Bankdarlehen, Handelskredite und alternative Finanzierungsoptionen wie Crowdfunding oder Venture Capital. Es ist wichtig, die verschiedenen Kreditoptionen zu vergleichen und diejenige auszuwählen, die am besten zu den Finanzierungsbedürfnissen des Unternehmens passt. **
-
Wie können kleine Unternehmen Geschäftsdarlehen nutzen, um ihre Finanzierung zu verbessern und ihr Wachstum zu unterstützen?
Kleine Unternehmen können Geschäftsdarlehen nutzen, um Kapital für Investitionen in Ausrüstung, Lagerbestände oder Marketing zu erhalten. Dies kann dazu beitragen, das Wachstum des Unternehmens zu fördern und die Liquidität zu verbessern. Durch pünktliche Rückzahlung des Darlehens können kleine Unternehmen auch ihre Kreditwürdigkeit verbessern und zukünftige Finanzierungsmöglichkeiten erweitern. **
Ähnliche Suchbegriffe für Endurance
-
Sicherheitshalbschuhe S3S "ENDURANCE" - 36Sicherheit und Komfort für anspruchsvolle Einsätze Mit dem Sicherheitsschuh "ENDURANCE ESD S3S SC FO SR" von COFRA bist Du bestens für Industrie, Logistik, Handwerk und andere anspruchsvolle Arbeitsbereiche ausgerüstet. Das wasserabweisende Leder schützt zuverlässig vor äußeren Einflüssen, während das atmungsaktive SANY-DRY® Innenfutter für ein angenehmes Fußklima sorgt. Die ergonomische LIGHT FOAM ESD Einlegesohle bietet hohen Tragekomfort und hervorragende Dämpfung. Dank moderner Fiberglaskappe und durchtrittsicherer, leitfähiger Textilzwischensohle vereint dieser Arbeitsschuh Schutz, Leichtigkeit und modernes Design. Besonderheiten Wasserabweisendes Leder für zuverlässigen Schutz im Arbeitsalltag Atmungsaktives SANY-DRY® Innenfutter für ein trockenes Fußklima LIGHT FOAM ESD Fußbett mit hoher Dämpfung und ergonomischer Passform Nichtmetallische Fiberglaskappe mit 200 Joule Zehenschutz ESD-gerechte, leitfähige Konstruktion für elektrostatisch sensible Bereiche Spezifikationen Obermaterial: Wasserabweisendes Leder Futter: SANY-DRY® aus 100 % Polyester, dreidimensional, atmungsaktiv und abriebfest Fussbett: LIGHT FOAM ESD aus Polyurethan-Schaumstoff mit anatomischer Form Kappe: FIBERGLASS CAP, nichtmetallisch, 200 J Zehenschutz Zwischensohle: Textile Durchtrittschutzsohle aus Polyethylen mit integriertem Graphen, leitfähig Sohle: Duo-Polyurethan mit niedrigem elektrischem Widerstand Normen & Zertifizierungen: ESD, S3S, SC, FO, SR Produktlinie: AGGRESSIVE74,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können kleine Unternehmen günstige Kredite zur Finanzierung ihrer Geschäftstätigkeit aufnehmen? Was sind die besten Finanzierungsquellen für Unternehmenskredite?
Kleine Unternehmen können günstige Kredite von Banken, Kreditgenossenschaften oder Online-Kreditgebern erhalten. Alternativ können sie auch Förderprogramme von staatlichen Stellen oder Wirtschaftsförderungsinstitutionen in Anspruch nehmen. Eine gute Finanzierungsquelle für Unternehmenskredite sind auch Investoren, Crowdfunding-Plattformen oder Peer-to-Peer-Kreditgeber. **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditausfalls zu bewerten. Je besser die Bonität eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass er einen Kredit zu günstigeren Konditionen erhält. Dies kann sich auf verschiedene Finanzdienstleistungen auswirken, da Kreditkartenunternehmen, Hypothekenbanken und Kreditgeber für Unternehmenskredite die Bonität der Kreditnehmer bei der Festlegung von Zinssätzen, Kreditlimits und Genehmigungsentscheidungen berücksichtigen. Eine gute Bonität kann dazu führen, dass Kreditnehmer niedrigere Zinssätze erhalten und mehr Finanzierungsmöglichkeiten haben, während eine schlechte Bonität zu höheren Z **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko zu bewerten, das mit der Kreditvergabe an eine bestimmte Person oder ein Unternehmen verbunden ist. Diese Kriterien umfassen die Kreditwürdigkeit, die Einkommensverhältnisse, die Beschäftigungshistorie und die bestehenden Schulden. Je nach Bonität können sich die Konditionen für verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite erheblich unterscheiden. Personen oder Unternehmen mit einer guten Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditlimits, während Personen oder Unternehmen mit einer schlechten Bonität mit höheren Zinssätzen und strengeren Kredit **
-
Welche Rolle spielen Bonitätskriterien bei der Kreditvergabe und wie können sie sich auf verschiedene Finanzdienstleistungen wie Kreditkarten, Hypotheken und Unternehmenskredite auswirken?
Bonitätskriterien spielen eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern helfen, das Risiko eines Kreditnehmers zu bewerten. Diese Kriterien umfassen die Kreditwürdigkeit, die Einkommensverhältnisse, die Beschäftigungshistorie und die bestehenden Schulden. Sie können sich auf verschiedene Finanzdienstleistungen auswirken, indem sie die Zinssätze, die Kreditlimits und die Genehmigungschancen beeinflussen. Bei Kreditkarten können Bonitätskriterien zu höheren Zinssätzen oder niedrigeren Kreditlimits führen, während bei Hypotheken und Unternehmenskrediten eine schlechte Bonität zu einer Ablehnung des Kreditantrags führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.